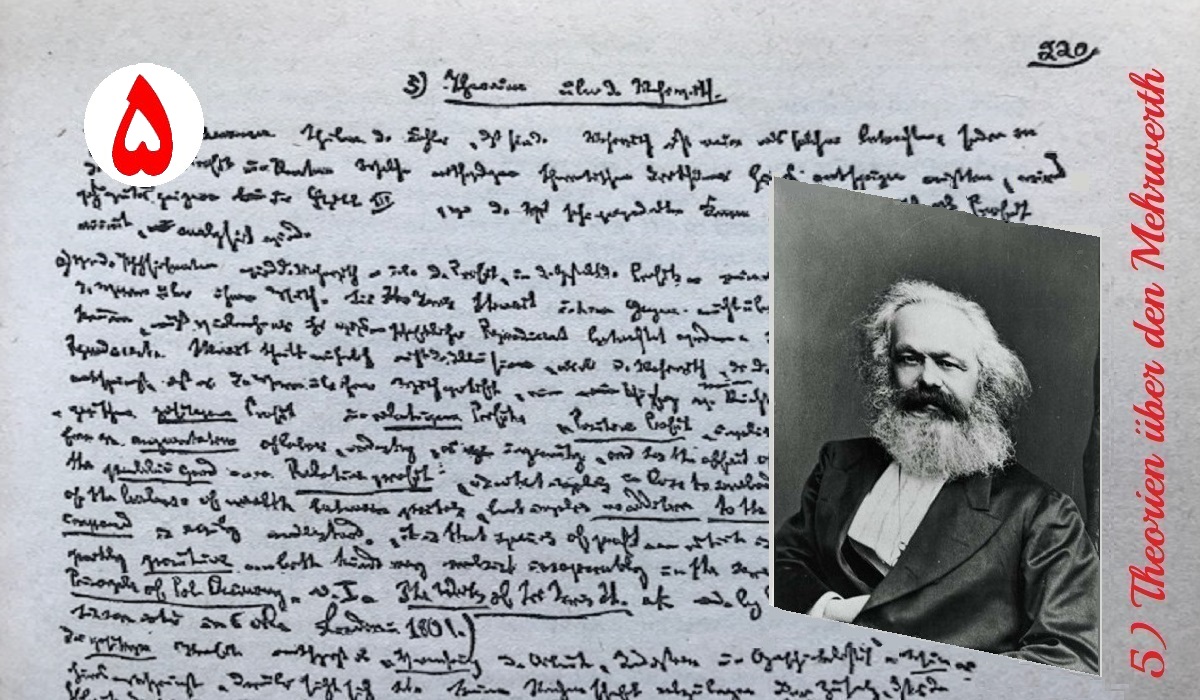
نظریههای ارزش اضافی
متن کامل فصلهای اول تا سوم
نوشتهی: کارل مارکس
ترجمهی: کمال خسروی
برای همهی فرآیندهای میانیای که تا تولید محصول قابل مصرف ضروریاند، غیر از مواد خام و برخی مواد کمکی، بخش بزرگی از محصولات هرگز وارد ارزش مصرفی نمیشوند، بلکه فقط بهمثابه جزء ارزشی در محصول قابل مصرف حضور دارند، مانند ماشینآلات، ذغال، روغن، چربی، تسمهها و غیره. در هریک از این فرآیندها که در حقیقت همواره فقط سرمایهی ثابت را برای مرحلهی بعدی تولید میکنند ــ مادام که در اثر تقسیم کار اجتماعی همچون شاخههای ویژه و جداگانهای از کسب و کار پدیدار میشوند ــ محصول هر مرحله از یکسو به بخشی تجزیه و تحویل میشود که بازنمایانندهی کار نوافزوده است (یعنی به سود و کارمزد، و بنا بر شرطی که در بالا تعریف کردیم، به درآمد قابل تجزیه و تحویل است) و از سوی دیگر به بخش دیگری که نمایندهی ارزش سرمایهی ثابتِ مصرفشده است. بنابراین روشن است که در هریک از این سپهرهای تولید نیز فقط آن بخشی از محصول میتواند از سوی تولیدکنندگانش مصرف شود که قابل تجزیه و تحویل به کارمزد و سود است، یعنی بخشی از محصول که پس از کسر تودهای از محصولات، با ارزشی برابر ارزش سرمایهی ثابت گنجیده در آنها، باقی مانده است. اما هیچیک از این تولیدکنندگان بخشی از این محصولات را که به مراحل مقدماتی تعلق دارند و در حقیقت محصول همهی مراحلی هستند که چیزی جز سرمایهی ثابت برای مراحل پس از خود تولید میکنند، مصرف نمیکند.